作者:财精牛哥 来源:起点财经
8月22日,北京国家速滑馆“冰丝带”,第二届世界人形机器人运动会百米大型组预赛,上演了本届赛事最具戏剧性的一幕。
同组三支队伍同台竞速。
天卓队的天工Ultra跑出9.39秒,风火闪电队的荣耀闪电跑出9.47秒,双双打破博尔特保持的9.58秒人类百米世界纪录。
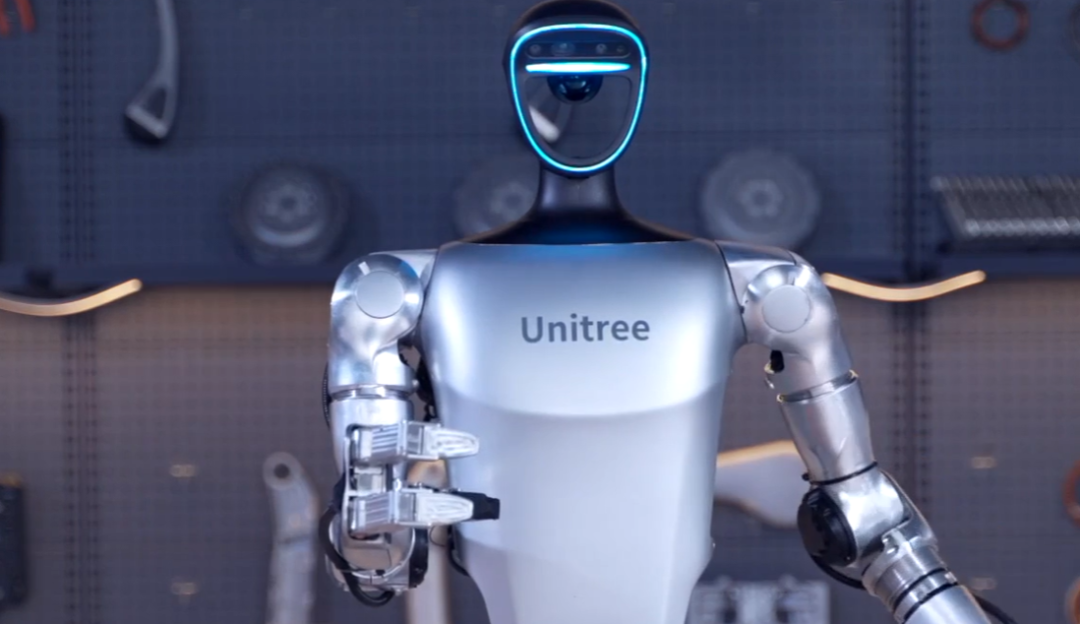
而上一届狂揽11枚奖牌、包揽多项竞速冠军的宇树科技,只跑出12.41秒,比小组第一名慢了3秒多,稳稳垫底。
更刺眼的是,冲线之后机器人直接倒地“躺平”,无缘晋级。
整届赛事,宇树仅收获一枚太极拳项目亚军。
视频传开,全网瞬间炸锅。
网友的调侃不留情面:“别家机器人全力冲刺破纪录,宇树主打一个到点下班”“赛前宣传参数炸裂,赛场上沦为气氛组,堪称PPT技术拉满,实战表现归零”。
天卓队机器人百米跑进9秒39,打破博尔特纪录,宇树科技第三
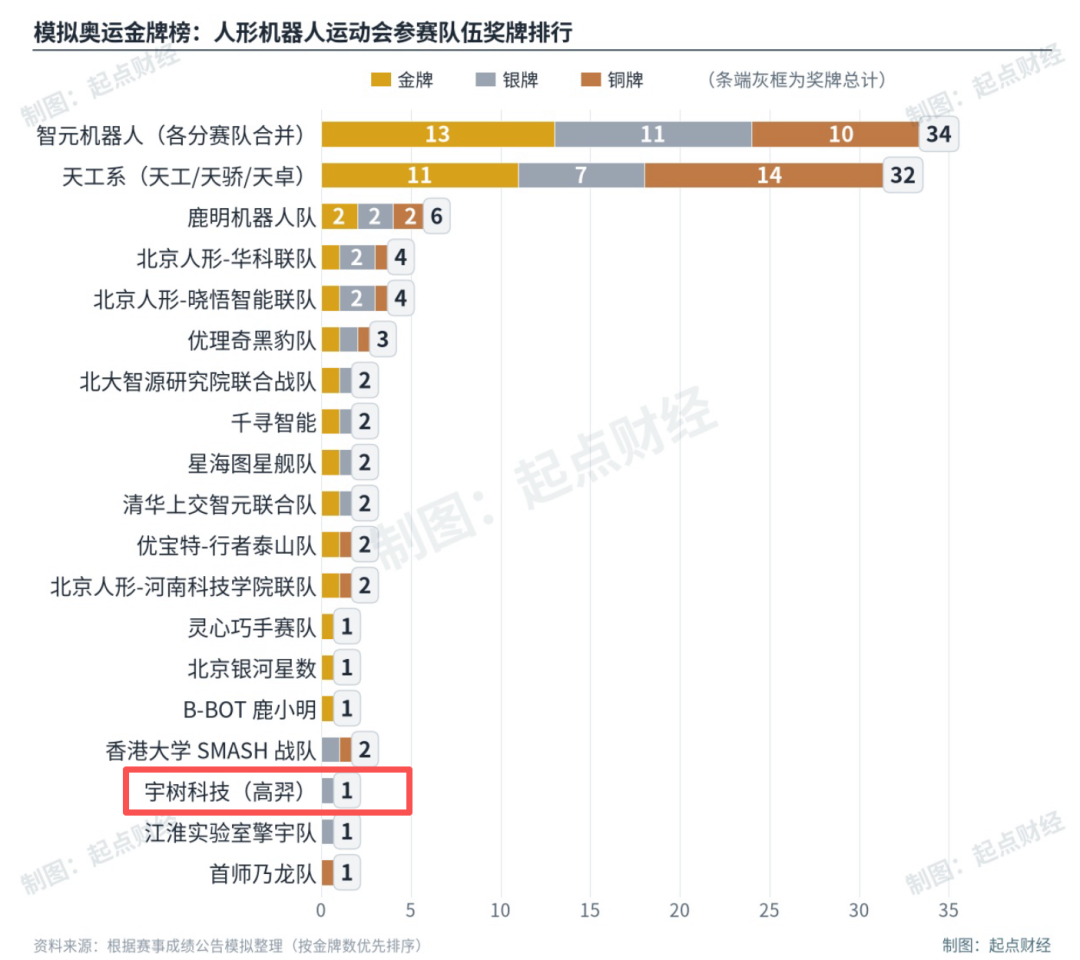
从夺牌项目来看,三支队伍的 medal 分布各有特点。
智元机器人(13金11银10铜,第1名):奖牌面铺得最宽,核心强项覆盖四大板块。灵巧手全套项目几乎包揽,场景服务类赛事多点开花,同时在太极拳和100米障碍这类综合竞技项目中也有金牌入账,属于全能型选手,技术栈没有明显短板。
天工系(11金7银14铜,第2名):奖牌高度集中于田径竞速大项,天工、天骄、天卓多支分队协同出战,靠速度类项目的集团优势硬生生堆出11枚金牌。单项爆发力惊人,但项目结构相对单一,铜牌多达14枚也说明其在多个竞速小项上处于"能上领奖台、难登顶"的状态。
宇树科技(0金1银,第17名):战绩最为尴尬。被寄予厚望的竞速项目预赛即遭淘汰,未能进入决赛圈;唯一收获来自高羿在太极拳项目拿到的一枚银牌,靠传统武术类项目挽回颜面,与市场期待形成鲜明反差。
注意:本奖牌榜为媒体战报人工整理的企业合并口径,非组委会官方终版,8 月 26 日晚间决赛奖牌尚未计入。赛事按报名队伍计分,第三方使用某厂硬件参赛,奖牌不归硬件厂商;联队成绩为多方联合成果。榜单仅作产业对比参考,正式引用请以赛事官网闭幕式后发布的官方完整榜单为准
机器人一百米障碍赛之深圳智元赛队,智元好强
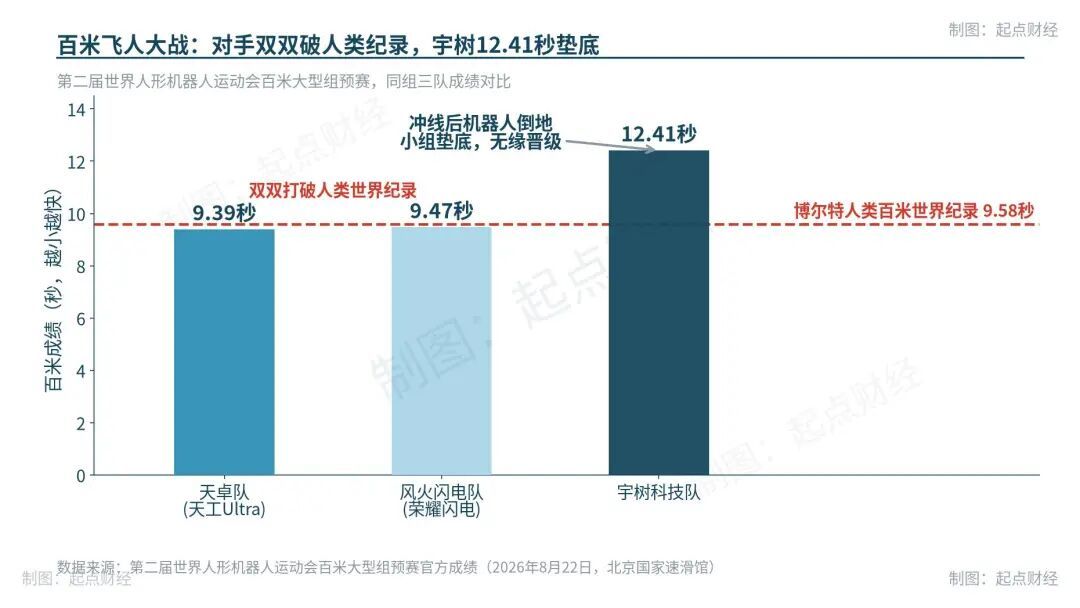
百米飞人大战:对手双双破人类纪录,宇树12.41秒垫底
宇树连夜回应,舆论劈成两半
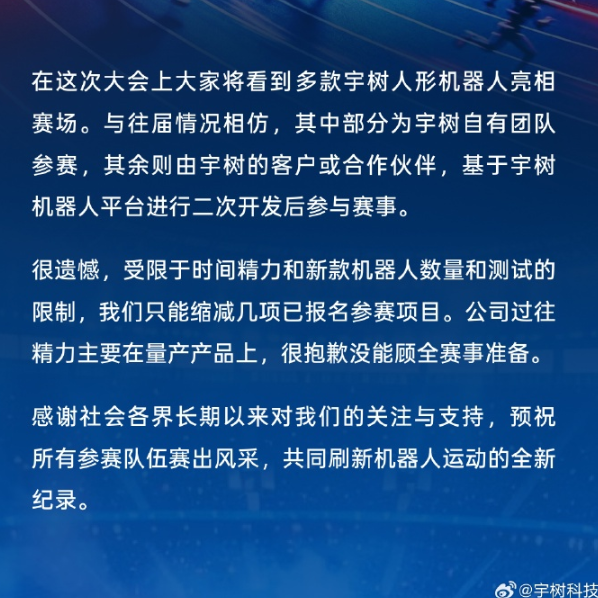
面对质疑,宇树科技当晚发声:
受时间精力、新款机器人数量及测试条件限制,公司缩减了几项已报名参赛项目,过往精力主要放在量产产品上,没能顾全赛事准备。
公司同时说明,本届亮相的宇树机器人并不都由自有团队参赛,部分由客户或合作伙伴基于宇树平台二次开发后参赛,不能完全代表公司技术水平。
舆论随即两极分化。
批评者认为,既然报名就该拿出水准,比赛本身就是检验技术的舞台。
辩护者则认为,上市公司拼的是量产与盈利,不是赛事金牌。
赛场机器人可以牺牲稳定性、成本和续航去博极限速度,量产机器人考核的是稳定、可靠、低成本、可规模化交付,本就是两套相悖的评价体系。
把研发资源倾斜给商业化,是务实取舍,而非技术退步。
宇树G1多次跌倒后依旧顺利完赛,
#机器人大赛 当我刚为# 宇树机器人 松口气……..
资本市场的投票:四个交易日,2000亿蒸发
舆论吵得沸沸扬扬,资本市场无心吃瓜,只用脚投票。
8月19日,宇树以150.80元发行价登陆科创板,开盘即报1100元,暴涨629.44%,盘中市值冲上4449亿元。此前网上发行中签率仅0.018%,一签500股若开盘卖出可净赚47.46万元。
但狂欢只维持了一天:
首日收于845元,随后8月20日大跌18.7%,8月21日续跌,8月24日再跌10.31%收于603.08元,总市值缩水至2439亿元。
四个交易日,最大回撤超45%,超过2000亿元市值凭空蒸发。
8月25日,股价收报602.80元,市盈率TTM仍高达417倍。
一场百米赛,跌掉两千亿,网友戏称这是“史上最贵的机器人百米赛跑”。
比赛失利只是导火索,真正引爆股价的是估值与基本面的严重背离。
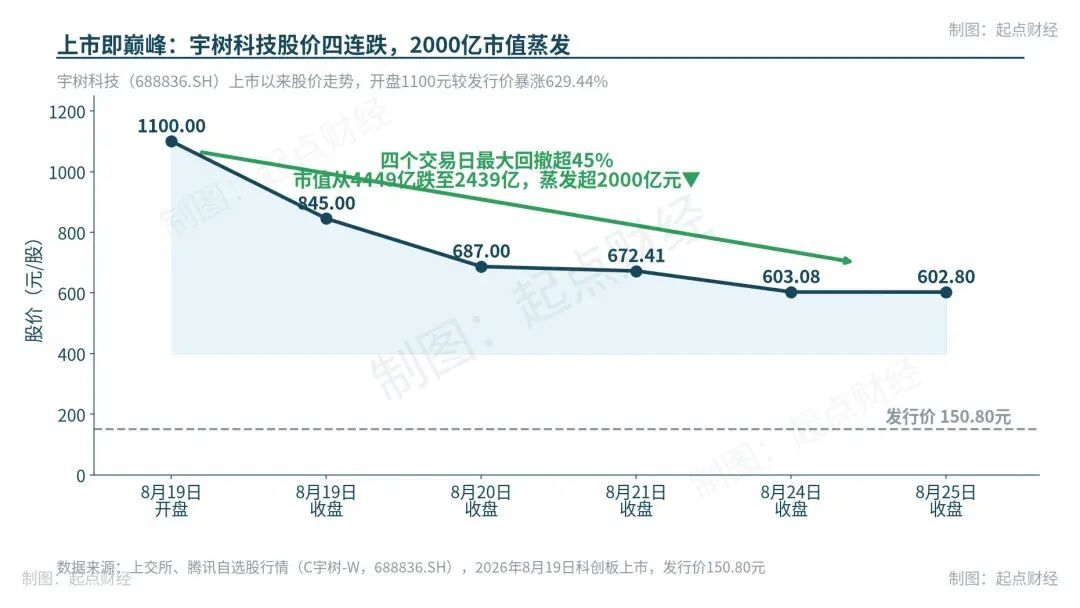
上市即巅峰:宇树科技股价四连跌,2000亿市值蒸发
创始人亲自“泼冷水”:商用还要等2到10年
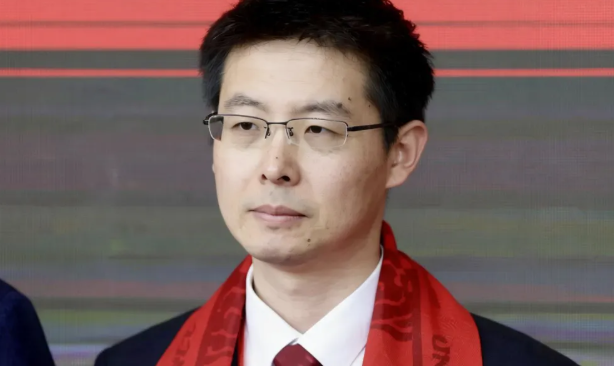
压垮炒作幻想的,还有创始人王兴兴的理性表态。
上市次日,他在2026世界机器人大会上发表演讲,直言人形机器人作业效率和泛用能力严重不足,泛化能力是全球产业最大的瓶颈:机器人执行搬运、装配没有问题,但只要换个物品或稍微改变环境,成功率就明显下降。他对商业化周期的判断,已从此前的“最快1至2年、最慢3至5年”,延长至“最快2至3年、最慢5至10年”。
网友的总结一针见血:
资本市场在炒十年后的梦想,创始人只讲当下的现实。
资本最怕的不是亏损,而是预期落空。
当故事的兑现周期被无限拉长,资金出逃便是必然。
行业逻辑改写:炫技时代落幕,“大脑”与“落地”为王
宇树的估值回调并非个例,而是整个赛道的祛魅时刻。
上半年,只要能做出跑步、空翻、特技的机器人就能收获高估值;如今竞速和特技已成行业标配,真正的壁垒只剩两个:
一是“大脑”,即具身大模型、自主决策、复杂场景适配能力;
二是落地的底气,即规模化量产、低成本交付、工业场景稳定作业能力。
资金流向已经印证:2026年上半年国内具身智能融资总额达935亿元,同比暴涨5倍,但84%流向算法、数据和核心零部件,整机融资占比从31%降至12.8%。
对照新标准,宇树的短板清晰可见。
2025年其人形机器人收入中,科研教育占73.60%,商业消费占17.39%,真正进入工厂的行业应用仅占9.01%。
每卖出10台机器人,超过7台进了高校和科研院所。
研发费用率仅8.53%,远低于行业20%以上的平均水平,在AI大模型和自主决策领域积累偏弱。工信部信息通信经济专家委员会委员盘和林的判断更为犀利:如果没有“大脑”,人形机器人在工厂打不过工业机器人,在家庭打不过智能家电。
落地之难也有实证。小米“铁大”在汽车工厂的自攻螺母工位,面对3至5秒的短任务效率可达人工的七到八成,一旦进入超过1分钟的长任务链,效率直接掉到人工的30%。同样身高下,双足机器人的BOM成本比轮式底盘高出十倍。工厂老板的算盘,从来比资本的故事清醒。
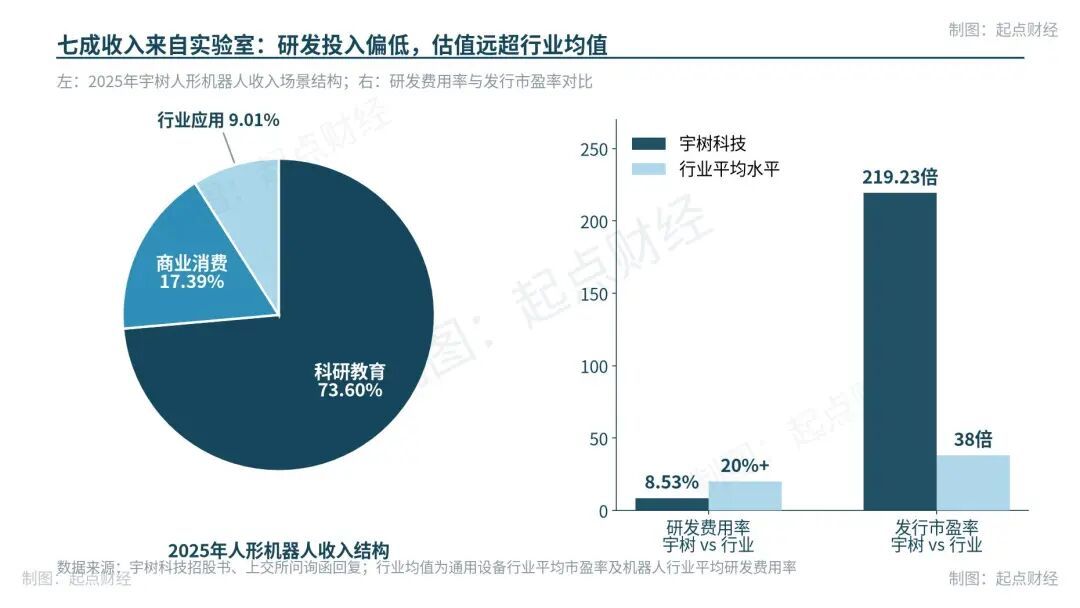
七成收入来自实验室:研发投入偏低,估值远超行业均值
结语:赛场输赢是烟火,产业落地是归途
客观地说,12.41秒否定不了宇树多年的技术积累。
它2025年人形机器人出货量超5500台,位居全球第一,是全球少数实现盈利的通用机器人公司,IPO募资净额59.17亿元正在投向模型、本体和制造基地,8月20日还发布了售价9900元起的仿生7轴灵巧机械臂。
它依然是国内人形机器人商业化走得最远的企业之一。
真正改变格局的,从来不是一场比赛的输赢,而是赛道底层逻辑的更迭。靠特技出圈、靠故事估值的时代已经结束,稳定量产、真实场景落地、持续盈利,才是人形机器人企业穿越周期的唯一底气。
2000亿市值的蒸发,是市场对泡沫的出清,也是对行业的一次冷静校准。
未来决定宇树高度的,不是冰丝带上的百米速度,而是工厂里的量产规模和真实场景的落地能力。
热闹终归消散,产业终要回归实业。
启泰网配资提示:文章来自网络,不代表本站观点。